
L’inflazione torna a essere protagonista dello scenario economico internazionale e rischia di modificare le aspettative sui tassi di interesse nei prossimi mesi. Dagli Stati Uniti all’Europa, gli ultimi dati mostrano una ripresa delle pressioni sui prezzi, mentre le banche centrali si trovano nuovamente davanti a una scelta difficile: contenere l’inflazione senza compromettere la crescita economica.
Negli Stati Uniti, i prezzi alla produzione sono aumentati dell’1,3% nel solo mese di settembre, registrando il rialzo più consistente degli ultimi quattro anni e mezzo. Si tratta di un segnale importante perché l’aumento dei costi sostenuti dalle imprese potrebbe progressivamente trasferirsi sui prezzi finali pagati dai consumatori. A confermare questa tendenza è anche l’inflazione americana, salita al 3,7% su base annua a settembre. La Federal Reserve dovrà quindi valutare con attenzione l’evoluzione dei prezzi prima di procedere con eventuali riduzioni dei tassi di interesse.
Il quadro americano presenta tuttavia alcuni elementi contrastanti. La fiducia dei consumatori ha registrato un ulteriore peggioramento a ottobre, segnalando una crescente preoccupazione delle famiglie per il costo della vita e le prospettive economiche. Allo stesso tempo, le richieste settimanali di sussidio di disoccupazione sono scese a 197.000, indicando un mercato del lavoro ancora relativamente solido. È proprio questa combinazione, inflazione elevata, consumatori meno fiduciosi e occupazione resistente, a rendere particolarmente complessa la politica monetaria americana.
Anche in Europa i segnali sull’andamento dei prezzi meritano attenzione. In Francia l’inflazione ha raggiunto il 3,4% a settembre, il livello più elevato da gennaio 2024, mentre in Germania si è attestata al 3,3%. Ancora più marcato il dato spagnolo, con un’inflazione salita al 5%. A questi numeri si aggiunge l’aumento dell’8,7% dei prezzi all’ingrosso tedeschi, che potrebbe rappresentare un ulteriore fattore di pressione sui costi delle imprese e, successivamente, sui consumatori.
In questo contesto assume particolare rilevanza la previsione del Fondo Monetario Internazionale, che ipotizza almeno un ulteriore rialzo dei tassi della Banca Centrale Europea di 25 punti base entro il 2026. Si tratta di uno scenario previsionale, non di una decisione già assunta dalla BCE, ma il messaggio per i mercati è chiaro: la stagione dei tassi in discesa potrebbe essere meno lineare di quanto si immaginasse soltanto pochi mesi fa.
Sul fronte della crescita, arriva invece un segnale più incoraggiante dalla Germania, dove il governo ha rivisto al rialzo le previsioni economiche per il 2026 e il 2027. Una ripresa dell’attività produttiva tedesca sarebbe particolarmente importante per l’intera area euro, considerato il peso dell’economia tedesca e i suoi stretti rapporti commerciali con gli altri Paesi europei, Italia compresa.
Anche i mercati valutari e delle materie prime riflettono questa fase di incertezza. Il dollaro ha interrotto una serie positiva durata quattro settimane, mentre il petrolio, pur mostrando una flessione nelle ultime sedute, si avvia a chiudere la settimana in rialzo. Le tensioni sull’offerta in Medio Oriente continuano a rappresentare un fattore di rischio, soprattutto perché un eventuale nuovo aumento delle quotazioni energetiche potrebbe alimentare ulteriormente l’inflazione.
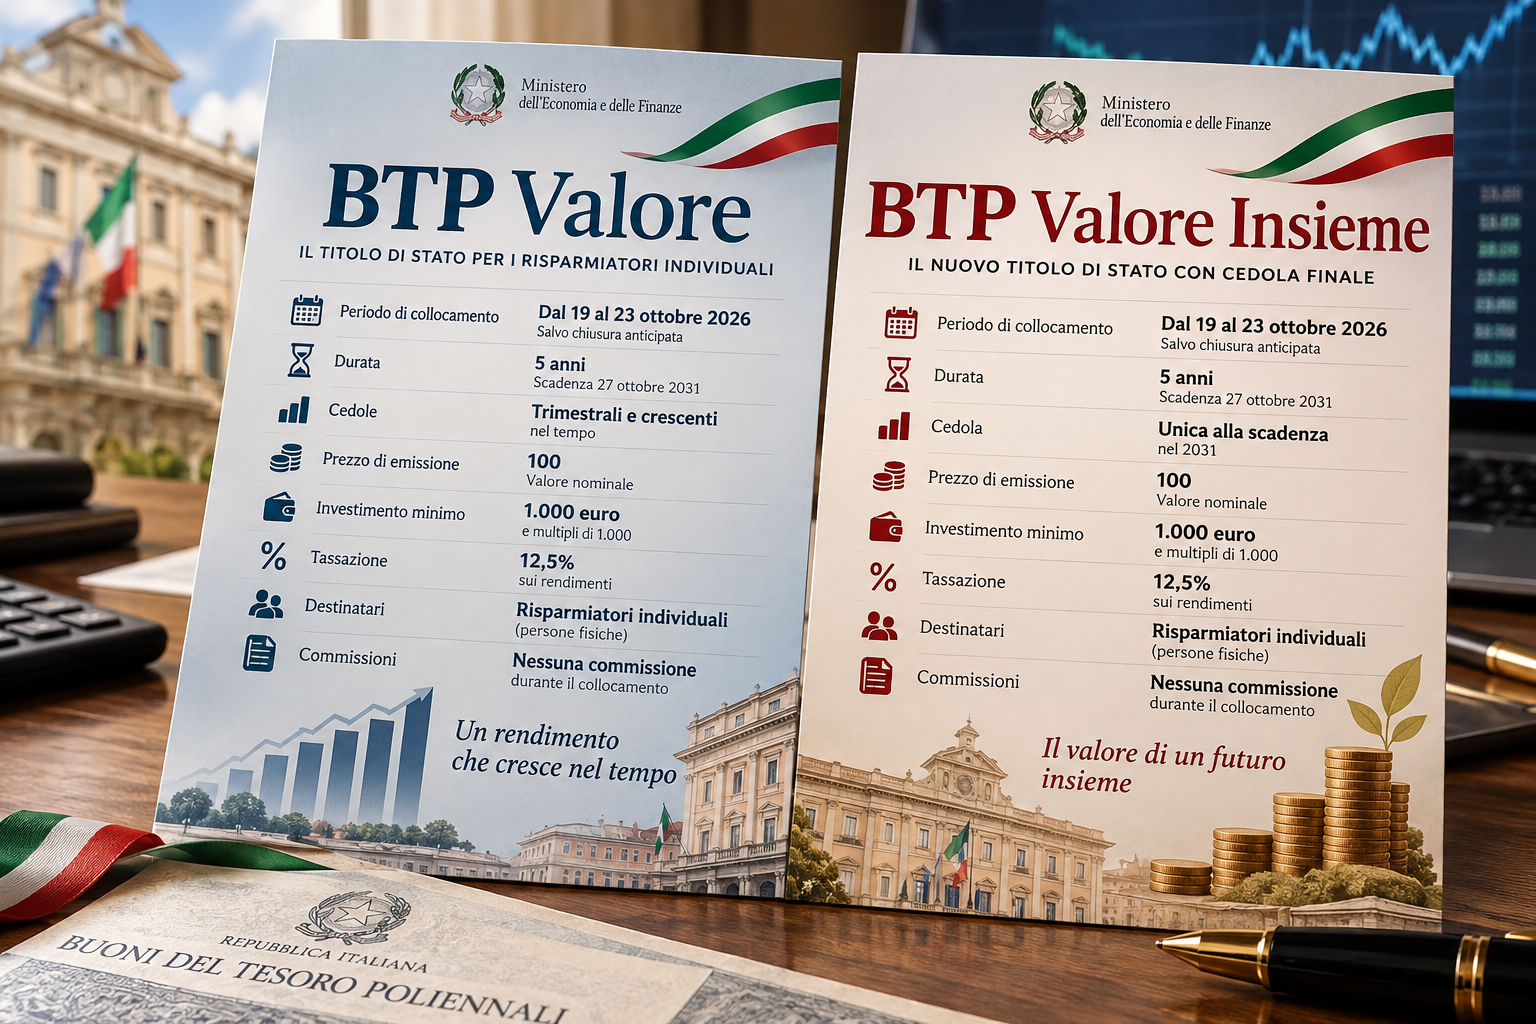
Un elemento particolarmente interessante per i risparmiatori italiani arriva infine dal Tesoro, che dal 19 al 23 ottobre proporrà due nuove emissioni: il BTP Valore e il BTP Valore Insieme. Per la prima volta sarà possibile scegliere contemporaneamente tra due titoli di Stato con la stessa durata, cinque anni, ma con modalità differenti di pagamento degli interessi. Il BTP Valore distribuirà cedole trimestrali crescenti nel tempo, mentre il BTP Valore Insieme riconoscerà gli interessi in un’unica soluzione alla scadenza, prevista per il 27 ottobre 2031. (Per maggior informazioni scrivere a [email protected])
Entrambi saranno collocati al prezzo di 100, con un investimento minimo di 1.000 euro, tassazione agevolata al 12,5% e senza commissioni di sottoscrizione durante il collocamento. Le due emissioni offriranno rendimenti finanziariamente equivalenti all’origine, pur con una distribuzione degli interessi differente.La novità arriva in un momento particolarmente delicato per il mercato obbligazionario. Se l’inflazione dovesse rimanere elevata e la BCE tornasse ad aumentare i tassi, i prezzi delle obbligazioni già in circolazione potrebbero subire nuove pressioni. Per questo motivo, prima di sottoscrivere i nuovi BTP, sarà importante confrontarne il rendimento effettivo con quello dei titoli di Stato italiani già quotati e con scadenza analoga. L’assenza di commissioni di collocamento rappresenta certamente un vantaggio, ma non è sufficiente, da sola, a rendere più conveniente una nuova emissione. Occorre considerare anche il rischio di oscillazione dei prezzi qualora si decidesse di vendere prima della scadenza.
Il quadro che emerge da questa settimana è quello di un’economia internazionale ancora capace di crescere, ma alle prese con un’inflazione che si dimostra più persistente del previsto. Per gli investitori diventa quindi fondamentale non concentrare eccessivamente il portafoglio su un’unica aspettativa di andamento dei tassi. Diversificare le scadenze obbligazionarie, mantenere un equilibrio tra le diverse componenti dell’investimento e valutare con attenzione il rapporto tra rendimento e rischio rimangono elementi centrali per affrontare i prossimi mesi.
La vera sfida non sarà cercare di prevedere con precisione la prossima decisione delle banche centrali, ma costruire portafogli in grado di affrontare scenari economici differenti, senza dover modificare continuamente le proprie scelte di investimento.
Dott. Alessandro Pazzaglia, consulente finanziario autonomo, www.pazzagliapartners.it