
La settimana dal 26 al 30 ottobre 2026 si chiude con un quadro economico internazionale caratterizzato da segnali contrastanti, nel quale la crescita continua a mostrare una certa capacità di resistenza, ma il ritorno delle pressioni inflazionistiche rappresenta una delle principali preoccupazioni per i mercati finanziari. Gli Stati Uniti confermano una maggiore solidità rispetto all’Europa, mentre l’Eurozona evidenzia una ripresa disomogenea, con la Germania che torna lentamente a crescere e l’Italia sostanzialmente ferma. Sullo sfondo rimangono le tensioni geopolitiche in Medio Oriente, il costo elevato dell’energia e le difficoltà del commercio internazionale, fattori che contribuiscono a mantenere elevata l’incertezza sulle prossime decisioni delle banche centrali.
Negli Stati Uniti, il prodotto interno lordo è cresciuto del 3,4% annualizzato nel terzo trimestre, sostenuto soprattutto dalla domanda interna e dai consumi delle famiglie. Il dato conferma la capacità dell’economia americana di mantenere un ritmo di espansione significativo nonostante il costo del denaro elevato. La crescita, tuttavia, si accompagna a una nuova accelerazione dell’inflazione, alimentata anche dal rincaro dei prodotti energetici e dalla persistente domanda di beni e servizi. Per la Federal Reserve si tratta di una situazione complessa: un’economia ancora dinamica riduce l’urgenza di intervenire a sostegno della crescita, mentre prezzi persistentemente elevati possono rendere necessario mantenere una politica monetaria restrittiva più a lungo del previsto. Questo scenario continua a condizionare i rendimenti obbligazionari e le valutazioni dei mercati azionari, soprattutto nei settori caratterizzati da aspettative di crescita particolarmente elevate.
In Europa, i dati sul prodotto interno lordo del terzo trimestre hanno complessivamente superato le aspettative, ma evidenziano differenze importanti tra i principali Paesi. La Germania ha registrato una crescita trimestrale dello 0,2%, accompagnata da un miglioramento della fiducia delle imprese e da un aumento della disoccupazione inferiore alle previsioni. Anche l’inflazione tedesca ha mostrato un rallentamento, scendendo al 2,8% in ottobre. Più difficile appare invece la situazione italiana, dove il PIL è rimasto invariato rispetto al trimestre precedente, con una crescita annua dello 0,8%. A preoccupare è soprattutto l’accelerazione dell’inflazione, salita al 5,4% secondo le rilevazioni preliminari, mentre i prezzi alla produzione industriale hanno registrato a settembre un incremento annuo del 13,8%, principalmente a causa dell’energia. La combinazione tra stagnazione economica e aumento dei prezzi rischia di comprimere ulteriormente il potere d’acquisto delle famiglie e i margini delle imprese.
Anche la Francia continua a rappresentare un elemento di attenzione per l’economia europea. L’inflazione è salita al 3,4% in ottobre, mentre le difficoltà politiche e le preoccupazioni per la sostenibilità del debito pubblico alimentano la prudenza degli investitori. La diversa evoluzione dei prezzi tra Germania, Francia e Italia evidenzia uno dei principali problemi dell’Eurozona: economie con condizioni molto differenti devono convivere con una politica monetaria comune. La Banca Centrale Europea, che questa settimana ha mantenuto invariati i tassi di interesse, si trova quindi nella necessità di bilanciare il sostegno a una crescita ancora fragile con il rischio di una nuova accelerazione inflazionistica. Le aspettative sui prezzi per il 2026 e il 2027, riviste al rialzo nelle ultime indagini, suggeriscono che il ritorno stabile dell’inflazione verso l’obiettivo del 2% potrebbe richiedere più tempo del previsto.
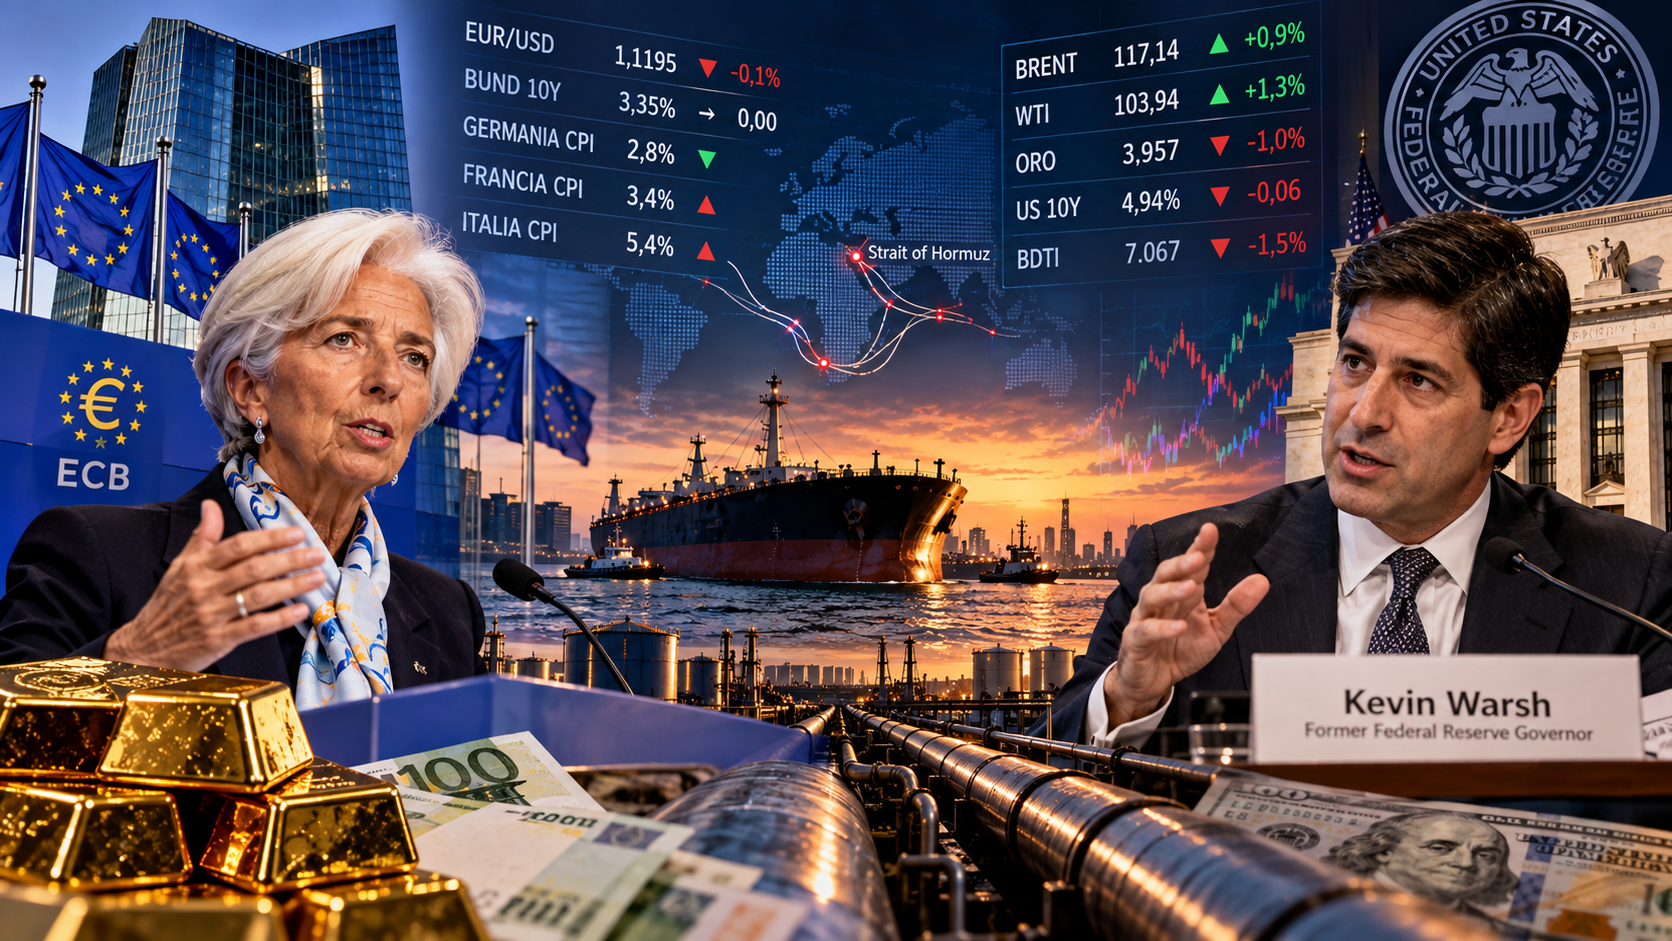
Il mercato energetico rimane uno dei principali fattori di instabilità. Venerdì 30 ottobre, nelle rilevazioni intraday, il Brent ha raggiunto circa 117,14 dollari al barile e il WTI 103,94 dollari, con aumenti mensili indicativi rispettivamente del 13% e del 15%. Le tensioni nello Stretto di Hormuz e gli attacchi alle infrastrutture energetiche mediorientali continuano ad alimentare i timori sulle forniture internazionali. Un petrolio stabilmente sopra i 100 dollari rappresenta un problema soprattutto per l’Europa, maggiormente dipendente dalle importazioni energetiche. Il rincaro del greggio non incide soltanto sui carburanti, ma si trasmette progressivamente ai costi di trasporto, alla produzione industriale e ai prezzi dei beni di consumo.
Un elemento da osservare con particolare attenzione riguarda anche il trasporto marittimo del petrolio. Il Baltic Dirty Tanker Index, che misura l’andamento dei noli delle petroliere, è sceso dai 7.171 punti del 23 ottobre ai 7.067 punti del 29 ottobre, registrando una diminuzione dell’1,45%. Il dato del 30 ottobre non risulta ancora verificabile nella serie pubblica consultata. La flessione dei noli, contemporanea al rialzo del greggio, rappresenta una divergenza interessante: il prezzo del petrolio riflette principalmente i timori sulla disponibilità delle forniture, mentre il costo del trasporto dipende anche dal numero di navi disponibili, dalle rotte percorribili, dai tempi di navigazione e dai premi assicurativi. Le tensioni nel Golfo Persico continuano a rendere particolarmente complessa la situazione delle grandi petroliere VLCC sulle rotte tra Medio Oriente e Asia. Non sono tuttavia disponibili dati pubblici sufficientemente aggiornati per quantificare in modo affidabile la variazione settimanale dei relativi noli.
Sul mercato valutario, il cambio euro/dollaro si è mantenuto nell’area di 1,12, con oscillazioni legate alle prospettive monetarie delle due principali economie. Per gli investitori europei, la componente valutaria rimane particolarmente importante: un rafforzamento del dollaro sostiene il controvalore degli investimenti americani non coperti, mentre un suo indebolimento può ridurne il rendimento anche in presenza di mercati azionari positivi. La scelta tra strumenti con copertura valutaria e strumenti non coperti deve quindi essere valutata nell’ambito dell’intera asset allocation, considerando l’orizzonte temporale e la funzione delle singole componenti.
Anche il mercato obbligazionario continua a risentire di forze contrapposte. Il Treasury americano decennale si è mosso nell’area del 5%, mentre il Bund tedesco decennale si è mantenuto intorno al 3,3–3,4%. Da una parte, la persistenza dell’inflazione potrebbe mantenere elevati i rendimenti richiesti dagli investitori; dall’altra, i timori di un rallentamento economico possono favorire gli acquisti di titoli governativi, determinando un recupero dei prezzi. Questa situazione rende particolarmente importante la gestione della durata finanziaria delle obbligazioni. I titoli a lunga scadenza offrono una maggiore sensibilità positiva quando i rendimenti diminuiscono, ma subiscono anche perdite più consistenti quando i tassi tornano a salire.
La settimana conferma quindi uno scenario nel quale crescita economica e inflazione stanno seguendo percorsi differenti. Gli Stati Uniti mantengono una maggiore capacità di espansione, mentre l’Europa deve confrontarsi con una ripresa ancora fragile e con un aumento dei costi energetici che rischia di compromettere consumi e investimenti. Per i mercati azionari, la tenuta degli utili societari rimane un elemento favorevole, ma valutazioni elevate e costo del capitale persistente possono aumentare la vulnerabilità alle correzioni. Sul fronte obbligazionario, il rischio principale rimane invece la possibilità che l’inflazione costringa le banche centrali a mantenere tassi elevati più a lungo del previsto.
In questo contesto, la costruzione dei portafogli richiede un approccio equilibrato, capace di affrontare scenari economici differenti. La diversificazione tra azioni, obbligazioni, strumenti monetari e attività reali rimane fondamentale, così come il controllo dell’esposizione valutaria e della concentrazione geografica. Particolare attenzione deve essere dedicata alla componente obbligazionaria, evitando un’eccessiva esposizione alle scadenze lunghe, e a quella azionaria, dove il peso crescente dei grandi titoli tecnologici americani può aumentare la concentrazione del rischio. Più che tentare di anticipare i movimenti di breve periodo, appare opportuno mantenere una gestione disciplinata, coerente con gli obiettivi e l’orizzonte temporale dell’investitore.
La conclusione della settimana è che l’economia mondiale continua a mostrare capacità di resistenza, ma gli equilibri stanno diventando più delicati. L’inflazione energetica, le tensioni commerciali, le difficoltà logistiche e le differenti condizioni economiche tra Stati Uniti ed Europa potrebbero mantenere elevata la volatilità dei mercati anche nei prossimi mesi. In uno scenario di questo tipo, la gestione del rischio assume un’importanza almeno pari alla ricerca del rendimento.
Dott. Alessandro Pazzaglia, consulente finanziario autonomo, www.pazzagliapartners.it