
Aggiornamento al 13 novembre
Wall Street ha ritrovato slancio grazie alle prospettive di crescita dell’intelligenza artificiale. Intanto, i dati americani sui prezzi hanno spinto il mercato obbligazionario a scontare una Federal Reserve più restrittiva. La prossima settimana offrirà due verifiche per il settore tecnologico, con il debutto in Borsa di Anthropic e i conti di Nvidia, che arrivano dopo le dimissioni del fondatore Jensen Huang.
Stati Uniti, l’inflazione rallenta alla produzione sul mese ma resta elevata sull’anno, a ottobre i prezzi alla produzione sono saliti del 6,5% su base annua, dal 6,3% di settembre. Rispetto al mese precedente, l’aumento è invece rallentato allo 0,3%, dopo il +1,4% di settembre. I prezzi dei beni alla produzione, al netto di alimentari ed energia, sono comunque aumentati dello 0,5% sul mese, un segnale che i rincari interessano anche altre categorie.
Anche i prezzi al consumo sono saliti più del previsto, dello 0,4% rispetto a settembre. Il consueto confronto su dodici mesi manca perché lo shutdown federale aveva interrotto la rilevazione di ottobre 2025. Dopo il dato, secondo Reuters, i futures sui tassi avevano già incorporato un rialzo Fed di 25 punti base a dicembre. L’attenzione si sposta ora sulle prossime letture dell’inflazione e su quanto potrebbero cambiare le attese per il 2027.
Europa, il gas resta caro e la crescita procede a ritmi diversi. In Spagna l’inflazione al consumo è rimasta al 4,9% annuo. In Francia i prezzi sono saliti del 3,4% sull’anno e dello 0,4% sul mese. In Germania l’aumento dell’8,8% annuo riguarda invece i prezzi all’ingrosso. Sul fronte energetico, il gas europeo TTF è arrivato intorno a 86 euro per megawattora durante la settimana, con gli stoccaggi dell’UE al 72%, oltre 17 punti sotto la media quinquennale per il periodo. Il Brent è sceso verso i 93 dollari al barile, ma se l’inverno sarà rigido i prelievi di gas potrebbero accelerare, mantenendo alta la pressione sulle bollette e sui costi industriali.
In Italia, la produzione industriale è risalita dell’1,2% a settembre rispetto ad agosto, mentre nel complesso del terzo trimestre è diminuita dello 0,4%. L’avanzo commerciale di settembre è salito a 2,08 miliardi di euro. Nel Regno Unito, il PIL è cresciuto dello 0,7% nel terzo trimestre, dopo il +0,5% del secondo, con il contributo dei servizi alle imprese.
Anthropic rilancia l’AI, Nvidia affronta il dopo Huang. Il recupero dei tecnologici ha trovato sostegno in CoreWeave, che ha alzato la previsione sui ricavi 2026 a 13–13,3 miliardi di dollari, e nella domanda per Anthropic. Secondo Bloomberg, gli ordini per l’IPO superano di diverse volte le azioni offerte. La raccolta potenziale arriva fino a 90,4 miliardi di dollari, considerando insieme la quotazione e il collocamento privato.
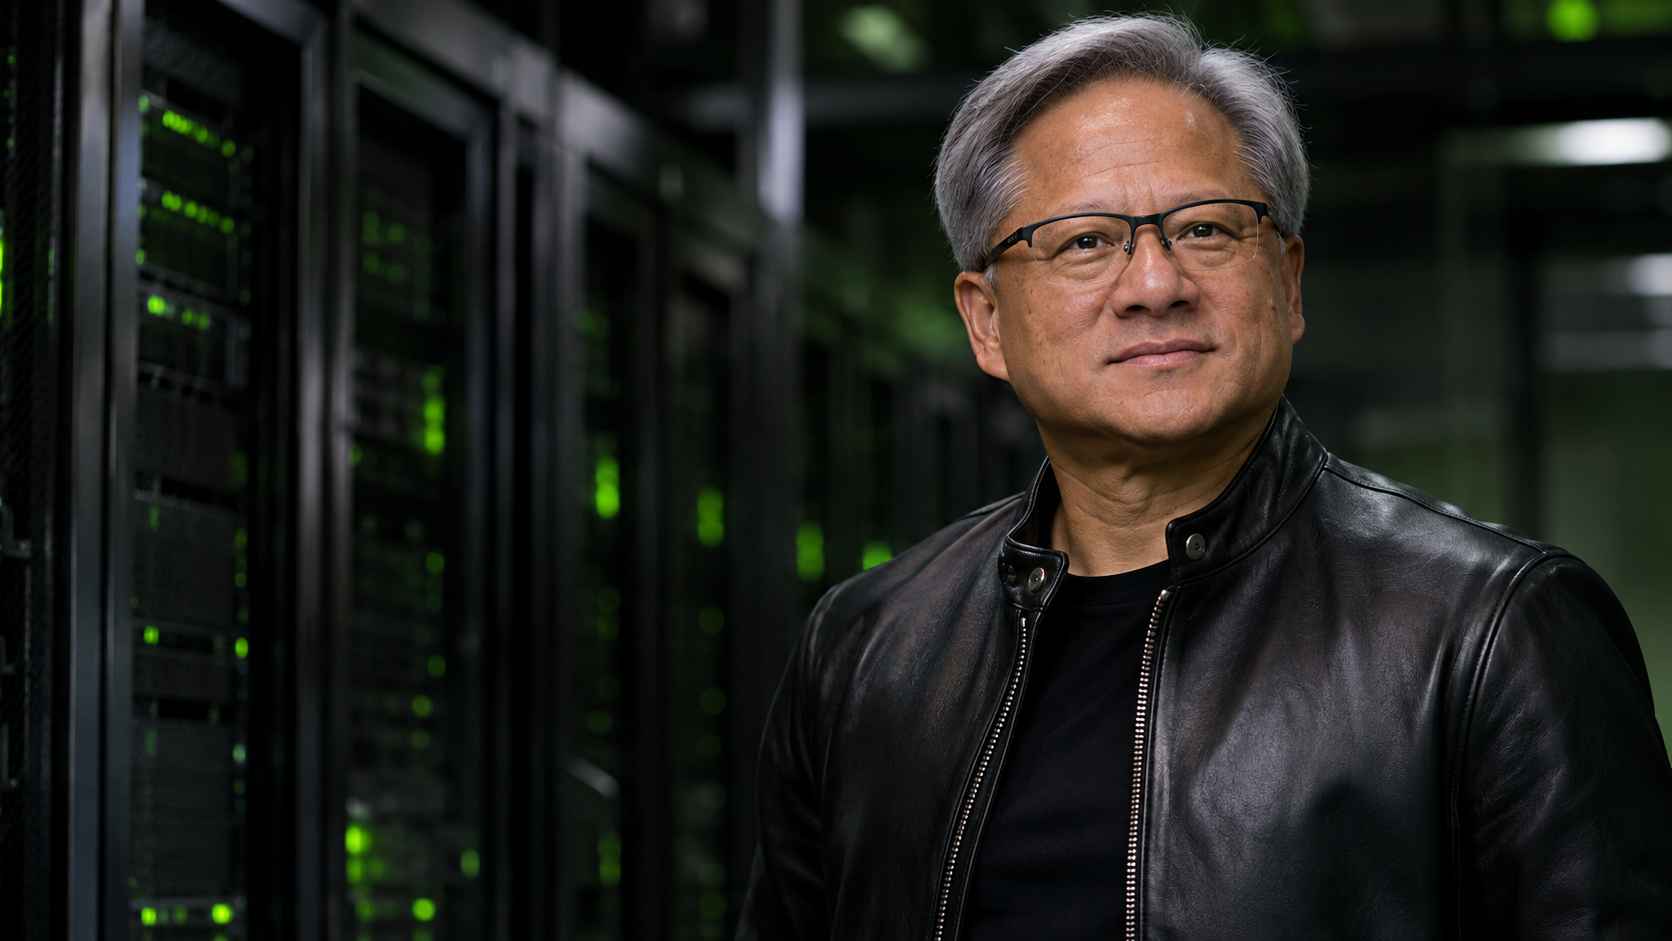
Per Nvidia, la settimana è stata segnata dalla vicenda che ha coinvolto Jensen Huang. Il fondatore si è dimesso da amministratore delegato dopo le notizie sulla sua relazione con un’imprenditrice sospettata dalle autorità statunitensi di aver operato per l’intelligence cinese. Il consiglio di amministrazione ha avviato un’indagine indipendente e il presidente della Commissione bancaria del Senato ha chiesto a Huang e al segretario al Commercio Howard Lutnick di testimoniare. Tra i temi sotto esame ci sono i controlli sulle esportazioni di chip verso la Cina e l’eventuale esposizione di informazioni sensibili.
Il debutto di Anthropic dirà quanto gli investitori sono disposti a pagare per la crescita di un’azienda che sviluppa modelli di AI. I conti di Nvidia daranno indicazioni sulla domanda di chip, mentre le dimissioni di Huang aprono una fase nuova per la società che più di ogni altra ha beneficiato di quella domanda.
Dott. Alessandro Pazzaglia, consulente finanziario autonomo, www.pazzagliapartners.it